La venta de 8,49 % de la petrolera rendiría una sola vez lo que el subsidio al ACPM cuesta cada año. Los números de un estudio comparativo.
En el Congreso se discute la Ley de Rescate Fiscal y con ella volvió una idea vieja: vender un pedazo de Ecopetrol para tapar el hueco. La Nación tiene 88,49 % de la empresa, la ley habla de un piso de 80 % y la diferencia, 8,49 puntos, vale en bolsa algo más de nueve billones de pesos. Al otro lado de la mesa está la cuenta que nadie quiere cobrar: el subsidio al ACPM, que este año le cuesta al Estado una suma muy parecida.
Las dos cifras se parecen tanto que es fácil presentarlas como alternativas. Hice el ejercicio de compararlas con un mismo modelo, los mismos supuestos y un horizonte de 2026 a 2040. Lo que sale es incómodo para los dos bandos del debate, y creo que vale la pena contarlo con números.
Primero el tamaño del problema. El Gobierno cerró 2025 con un déficit de 6,4 % del PIB y una deuda neta de 58,6 %. Para este año el Marco Fiscal prometió 5,3 %, el Comité Autónomo de la Regla Fiscal calcula 7,4 % y el propio ministro de Hacienda habló hace unos días de 7,2 %. Los TES a diez años pagan más de 13 %. El Presupuesto de 2027 reserva 155 billones para el servicio de la deuda, bastante más de lo que destina a inversión. Con esas cifras se entiende que cualquier fuente de nueve billones despierte interés.
Lo que vale el paquete
Ecopetrol tiene 41.117 millones de acciones. El excedente de la Nación sobre el 80 % son unos 3.491 millones. Al cierre del 9 de noviembre la acción estaba en 2.700 pesos, de modo que el paquete vale 9,43 billones a precio de pantalla.
Nadie vende un bloque de ese tamaño a precio de pantalla. Equivale a tres cuartas partes de todas las acciones que hoy están en manos de particulares, y la Ley 226 de 1995 obliga a ofrecerlo primero a trabajadores y al sector solidario en condiciones especiales. Con un descuento de colocación de 10 % y costos de 1,5 %, a la Nación le entrarían 8,36 billones. De ahí, 10 % tiene destinación específica por ley. Quedan 7,52 billones para pagar deuda. Es menos de medio punto del PIB, en un país cuyo déficit ronda los siete.
Tabla 1. Lo que entraría por la venta
Concepto | Billones de pesos |
Valor en bolsa del 8,49 % (a 2.700 pesos por acción) | 9,43 |
Menos descuento de colocación y costos | −1,07 |
Ingreso neto | 8,36 |
Menos destinación específica (Ley 226) | −0,84 |
Disponible para pagar deuda | 7,52 |
Fuente: cálculos propios con precio de cierre del 9 de noviembre de 2026. El descuento de 10 % es un supuesto.
La venta, además, no es gratis en adelante. Ese paquete paga dividendos. Ecopetrol repartió 121 pesos por acción este año y el Marco Fiscal espera unos 231 el próximo. Con un dividendo normalizado de 148 pesos, la Nación dejaría de recibir 0,52 billones cada año. Si usa la plata de la venta para amortizar deuda, se ahorra 0,49 billones anuales en intereses reales. Una cosa por la otra. El negocio queda en tablas.
Queda en tablas en el escenario del medio. Si el petróleo sube, Ecopetrol reparte más y la venta resulta cara: en mi escenario de tensión, con Brent a 95 dólares, el Estado entrega dividendos por casi el doble de lo que se ahorra en intereses. Si el petróleo cae, la venta deja algo a favor, pero la acción vale menos y se recauda menos. El mejor momento para vender en el papel es el peor en la práctica.
Hay otra razón por la que la venta ayuda menos de lo que parece. Para la regla fiscal, vender acciones es una operación de financiamiento: cambia la manera de cubrir el déficit, no su tamaño. El balance primario, que es lo que la regla vigila, queda igual en 2027 y empeora un poco desde 2028 porque ya no entran los dividendos del paquete vendido. A un gobierno que necesita un ajuste de varios puntos del PIB, la venta le mueve la aguja cuatro décimas en la deuda y nada en el déficit.
Gráfico 1. Dividendo de Ecopetrol por acción, por año de pago (pesos)
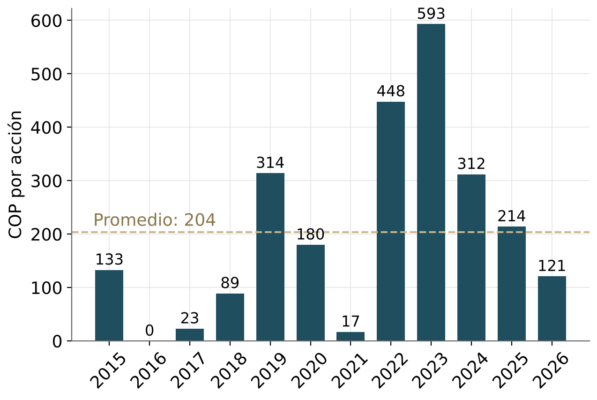
Fuente: Bloomberg Línea y asamblea de accionistas del 27 de marzo de 2026.
Lo que cuesta el diésel
El galón de ACPM se vende en promedio a 11.320 pesos. Su precio de paridad, lo que costaría con referencia internacional, está unos 5.100 pesos más arriba según los distribuidores. Esa diferencia la paga el Fondo de Estabilización de Precios de los Combustibles, el FEPC, sobre unos 160 millones de galones al mes. La cuenta da cerca de 9,8 billones al año. El Comité Autónomo de la Regla Fiscal registra obligaciones del fondo por 9,4 billones en 2026 y el Presupuesto apropió 9,6.
Ahí está el dato que ordena toda la discusión. El subsidio al diésel cuesta cada año lo que la venta de Ecopetrol rinde una sola vez. Con supuestos moderados para los próximos años, 8,21 billones anuales contra 8,36 billones por una vez. La venta alcanza para un año de subsidio. Con petróleo caro alcanza para siete meses.
Gráfico 2. Ingreso de la venta (una vez) frente al costo anual del diferencial del ACPM (billones de pesos de 2026)
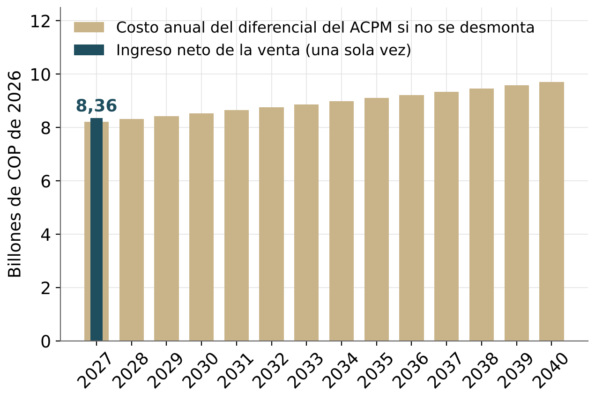
Fuente: modelo propio, escenario central.
El petróleo, además, empuja las dos cuentas en sentidos opuestos. Con Brent a 62 dólares el subsidio baja a 6,2 billones al año; con Brent a 95 y dólar a 3.800 sube a 13,8. Cuando el crudo sube, Ecopetrol gana más y reparte más, pero el FEPC se come esa ganancia y un poco más: según el Comité de la Regla Fiscal, cada dólar adicional en el barril le cuesta al fondo 420 mil millones y le deja al Gobierno 244 mil millones en dividendos. Mientras exista la brecha, la bonanza petrolera es mal negocio para el fisco.
Hay que decir también que esa brecha no es una constante. En enero de 2025 era de 4.700 pesos por galón, en enero de este año bajó a 1.600 y en octubre volvió a 5.100. Depende del crudo, del dólar y del margen de refinación, que este año fue excepcional. Quien prometa un ahorro fijo por desmontar el subsidio está vendiendo humo. Lo que sí se puede afirmar es que en todos los datos disponibles desde 2022 la brecha ha estado por encima del nivel en el que la venta saldría mejor que el desmonte.
El piso de 80 % no dice lo que creemos
Hay un punto jurídico que casi nadie menciona. El artículo 2 de la Ley 1118 de 2006 dice que la Nación conservará como mínimo 80 % «en el proceso de capitalización autorizado». Capitalización significa que Ecopetrol emite acciones nuevas. En una emisión la plata entra a la empresa y no al Tesoro.
Para que los recursos lleguen al Gobierno hay que vender acciones que ya son de la Nación, y eso es una enajenación regida por la Ley 226. Así se vendió Isagén en 2016, sin ley especial, después de una suspensión del Consejo de Estado. Si esa vía sirve para Ecopetrol, que tiene ley propia, es materia de discusión entre abogados y yo no lo soy. Lo que sí veo es el riesgo: un proceso demandado puede tardar dos años, y un hueco fiscal de este año no se tapa con plata que llega en 2028.
Lo que ya está en las cuentas
El hallazgo que más me sorprendió es otro. El Marco Fiscal de Mediano Plazo de 2026, que es la hoja de ruta oficial, proyecta que el FEPC estará en superávit en 2027. Es decir, las cuentas del Gobierno ya dan por cerrada la brecha del diésel. No publican con qué calendario de alzas.
Eso cambia la pregunta. Frente a la senda oficial, desmontar el subsidio no produce plata nueva: es la condición para que los números cuadren. Y cada forma de no cumplir tiene un costo que se puede medir. Si no se desmonta nada, el faltante hasta 2040 es de 82 billones en valor presente. Si se desmonta en cinco años, 15,6 billones. En tres años, 8,7. De inmediato, 1,5.
Tabla 2. Faltante frente a la senda del Marco Fiscal según lo que se haga con el ACPM
Decisión | Alza real del galón | Faltante en valor presente (billones) |
No desmontar | Ninguna | 82,1 |
Desmonte parcial con compensaciones | 1.056 pesos por año, tres años | 36,9 |
Desmonte en cinco años | 844 pesos por año | 15,6 |
Desmonte en tres años | 1.407 pesos por año | 8,7 |
Desmonte inmediato | 4.222 pesos en 2027 | 1,5 |
Fuente: modelo propio, escenario central, tasa real de 6 %, horizonte 2040. Supone que el Marco Fiscal da por cerrado el diferencial desde 2027; ese supuesto es una lectura del documento, no un dato publicado.
La gradualidad tiene precio. Hacerlo en cinco años cuesta 14 billones más que hacerlo de una vez. Puede ser un precio razonable. Lo sensato es pagarlo sabiendo cuánto es.
Lo que le cuesta a la gente
Sería deshonesto quedarme en la aritmética fiscal. Cerrar la brecha exige subir el galón cerca de 37 % en términos reales. En 2024 Corficolombiana calculó que cerrar una brecha de 5.000 pesos sumaba unos 70 puntos básicos a la inflación. Hoy la inflación está en 6,3 % y el salario mínimo subió 23 % este año, así que el riesgo de que el alza se propague es mayor que entonces.
Tampoco hay que adivinar cómo reacciona el transporte. En septiembre de 2024 el Gobierno subió el ACPM 1.904 pesos y el país se paralizó varios días. El alza terminó en 800 pesos, en dos cuotas, y aun así los costos de los transportadores subieron entre 6,4 % y 7,7 % según el DANE. Lo que hoy se discute es varias veces eso.
En La Guajira esto no es teoría. Todo lo que comemos llega por carretera desde Barranquilla, Valledupar o Bucaramanga, y el flete viaja en diésel. Somos zona de frontera, con precios de combustible distintos a los del interior, de modo que un desmonte mal diseñado puede abrirle más espacio al contrabando o cerrárselo, según cómo se haga. En la Alta Guajira hay comunidades wayuu que generan su electricidad con plantas diésel y reciben el agua en carrotanques. Para ellas un galón más caro son menos horas de luz y agua más costosa. No encontré cifras departamentales de consumo ni de fletes para medirlo, y esa ausencia ya dice algo sobre cómo se toman estas decisiones.
Por eso el estudio incluye una modalidad con compensaciones: proteger una quinta parte del volumen, que representaría el transporte público de pasajeros, las zonas no interconectadas y los pequeños productores. Cuesta 1,6 billones al año. Es un subsidio seis veces menor que el actual y dirigido a quien lo necesita. Hoy el subsidio lo recibe cada quien según lo que consume, y consume más el que más tiene.
Los grandes consumidores, los que gastan más de 20.000 galones al mes, ya pagan precio internacional desde 2024, y el Gobierno estudia quitarles el subsidio a los vehículos particulares, diplomáticos y oficiales. Son pasos en la dirección de cobrarle el precio completo a quien puede pagarlo. Falta el más difícil, que es la carga, y ese no se resuelve por decreto: se negocia con fletes, peajes y un calendario que los transportadores puedan creer.
Gráfico 3. Faltante anual frente a la senda oficial según la velocidad del desmonte (billones de pesos de 2026)
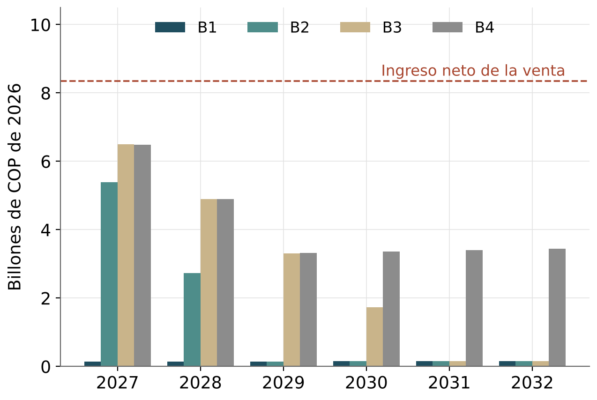
Fuente: modelo propio, escenario central. B1: inmediato. B2: tres años. B3: cinco años. B4: parcial con compensaciones. La línea punteada es el ingreso neto de la venta de Ecopetrol.
Para qué sí sirve la venta
Dicho todo lo anterior, la venta tiene un uso defendible. Un desmonte en tres años deja, frente a las cuentas oficiales, un faltante de transición de 8,1 billones entre 2027 y 2028. El ingreso neto de la venta es de 8,4 billones. Las dos cifras casi coinciden. La venta podría pagar el puente mientras el precio sube por cuotas, y el país se ahorraría el golpe de un alza de un solo tajo.
Es financiar gasto corriente con patrimonio, que en condiciones normales es mala práctica. Solo la defendería con tres condiciones. La primera, que el calendario de alzas quede escrito en una norma con fórmula, no en anuncios mensuales que se congelan con cada emergencia. La segunda, que la plata de la venta se gire a medida que el calendario se cumpla. La tercera, que el paquete se venda cuando el mercado lo pague bien y no cuando la caja apriete.
Sin esas condiciones ya sabemos cómo termina la historia. Se vende el activo, el subsidio sigue, y en dos años no hay ni acciones ni plata.
Lo que falta saber
Este ejercicio tiene límites y prefiero decirlos. No existe una serie oficial del FEPC separada entre gasolina y diésel; armé la del ACPM con declaraciones oficiales y cifras de gremios. El Marco Fiscal no publica el calendario de precios que supone. No hice una valoración de Ecopetrol por flujo de caja, solo por precio de mercado y dividendos. Y nadie ha publicado una estimación reciente de cuánto sube la pobreza con el desmonte. Con esos cuatro datos sobre la mesa el debate sería otro.
Mientras llegan, me quedo con una conclusión que resiste todos los escenarios que probé. Vender Ecopetrol y desmontar el subsidio no son dos maneras de hacer lo mismo. Una consigue plata por una vez. La otra deja de gastarla todos los años. Quien proponga la primera para evitar la segunda le está pidiendo al país que venda un activo para seguir pagando una cuenta que vuelve cada enero.
El estudio completo, con el modelo financiero y las fuentes, está disponible con el autor.
Arcesio Romero Pérez