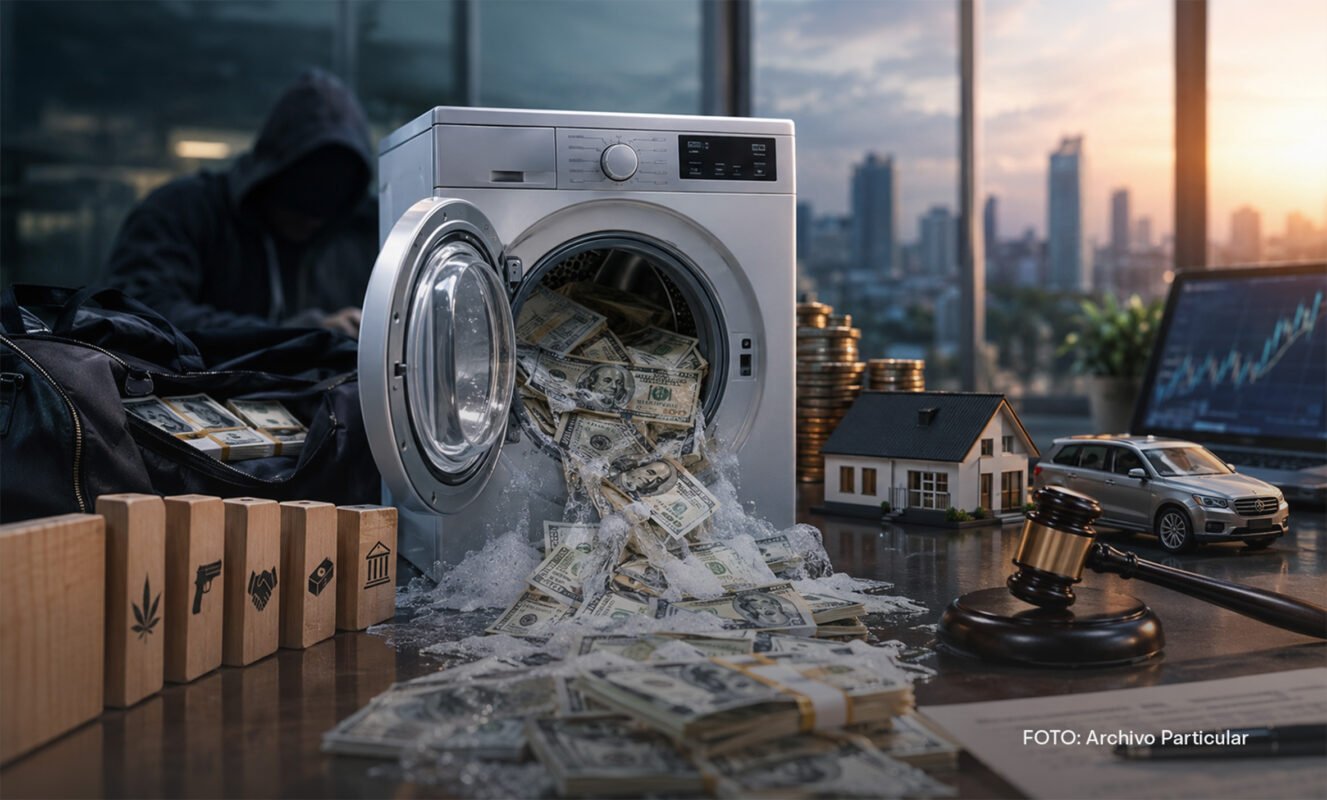
Cómo las ganancias ilícitas buscan infiltrarse en la economía, ocultar su origen y convertirse en poder.
El lavado de activos no es una operación inocente de contabilidad ni un simple movimiento de dinero. Es el esfuerzo deliberado por ocultar el origen criminal de unos recursos y presentarlos ante la sociedad como si fueran fruto legítimo del trabajo, la empresa o la inversión.
Detrás de ese esfuerzo hay una realidad que no puede maquillarse: alguien obtuvo ganancias mediante una actividad ilícita y ahora busca conservarlas, disfrutarlas o convertirlas en poder económico. El dinero puede cambiar de forma, de titular o de lugar; lo que no cambia por arte de magia es su origen.
Por eso, el lavado de activos debe entenderse como un ciclo. Las etapas de colocación, estratificación e integración permiten explicar cómo se procura introducir el dinero en la economía, dificultar el seguimiento de su procedencia y finalmente utilizarlo con apariencia de normalidad. No son pasos invariables ni siempre ocurren en ese orden exacto. Son, más bien, distintas expresiones de una misma intención: separar el beneficio del delito de quienes lo produjeron y de quienes terminan aprovechándolo.
El delito produce la ganancia
El ciclo comienza con una actividad ilícita capaz de generar bienes o recursos. Su origen puede estar vinculado con la corrupción, el narcotráfico, la extorsión, el fraude, el contrabando, la trata de personas u otras formas de criminalidad.
No se trata únicamente de billetes. Los activos pueden adoptar diversas formas: propiedades, vehículos, inversiones, participaciones en empresas, derechos y otros bienes de valor. Y no siempre se oculta solo de dónde salió el dinero. También se intenta disimular quién lo controla, quién figura como dueño y quién recibe realmente el beneficio.
La primera advertencia es fundamental: una sospecha no es una condena. Para establecer responsabilidades se necesitan hechos, pruebas y un proceso ajustado a la ley. Pero investigar con seriedad tampoco exige cerrar los ojos hasta que todas las piezas aparezcan por casualidad. El origen de los recursos, la forma en que se movilizan y las personas que los controlan deben examinarse con rigor.
Colocación: introducir los recursos
La colocación es el momento en que se procura incorporar los recursos ilícitos a actividades económicas o financieras, alejándolos de su origen inmediato. El propósito general es que comiencen a circular dentro de espacios donde puedan confundirse con operaciones legítimas.
El riesgo no se limita a los bancos. Cualquier actividad económica en la que se compren bienes, se presten servicios, se realicen inversiones o se movilicen recursos puede quedar expuesta a intentos de ocultamiento. De ahí que la prevención no pueda descansar en una sola entidad ni en un solo sector.
Una operación llamativa, por sí sola, no demuestra la comisión de un delito. La pregunta es otra: ¿tiene sentido frente a la actividad económica conocida?, ¿existe una explicación verificable?, ¿los documentos corresponden con la realidad?, ¿quién está detrás del negocio y quién recibe el beneficio?
Cuando esas preguntas quedan sin respuesta, no corresponde inventar culpables; corresponde revisar, contrastar y documentar.
Estratificación: esconder el rastro
En la etapa de estratificación —también llamada ocultamiento— se intenta hacer más difícil la reconstrucción del recorrido de los recursos. Pueden aparecer capas de operaciones, sociedades, intermediarios o documentos que oscurecen la relación entre el dinero y su origen.
Uno de los puntos críticos es identificar al beneficiario real: la persona que, aunque no figure formalmente como propietaria, ejerce el control o recibe en última instancia el provecho de los bienes. Conocer únicamente el nombre escrito en un documento puede ser insuficiente cuando quien toma las decisiones y disfruta los recursos es otra persona.
La complejidad, sin embargo, no constituye por sí sola una prueba de delito. Hay estructuras empresariales legítimas que requieren varias sociedades o intermediarios. Lo que importa es determinar si existe una razón económica comprobable, si la información es transparente y si la titularidad formal coincide con el control efectivo.
El análisis serio distingue entre una estructura compleja y una estructura utilizada para ocultar. Confundirlas conduce a injusticias; no examinarlas conduce a la impunidad.
Integración: darle apariencia de normalidad
La integración ocurre cuando los recursos buscan aparecer en la economía como si tuvieran una procedencia legal. Pueden presentarse como patrimonio, ingresos, rendimientos, inversiones o pagos aparentemente legítimos.
En esta fase, los recursos pueden servir para adquirir bienes, financiar negocios o sostener un determinado nivel de vida. La adquisición de una propiedad o de un bien costoso no es ilícita por sí misma. Lo que debe esclarecerse es si el patrimonio guarda relación con la capacidad económica, la actividad declarada y la procedencia demostrable de los recursos.
El objetivo final es que el dinero criminal pueda disfrutarse sin que su verdadero origen resulte evidente. Pero una apariencia legal no borra el daño causado por el delito ni convierte en legítimo aquello que nació de la criminalidad.
Las señales de alerta no son sentencias
Las operaciones que no concuerdan con el perfil económico conocido, los cambios patrimoniales difíciles de explicar, la documentación contradictoria, la falta de una finalidad económica clara y la opacidad sobre quién controla los bienes pueden justificar una revisión más cuidadosa.
Pero una señal de alerta no es una sentencia. Una operación inusual puede apartarse de lo esperado y tener, aun así, una explicación legítima. Una operación sospechosa requiere un análisis adicional y el tratamiento previsto por las normas aplicables. Ni la ligereza para acusar ni la indiferencia ante indicios relevantes son aceptables.
En Colombia, la Unidad de Información y Análisis Financiero —UIAF— forma parte del sistema de prevención y detección. Los reportes de operaciones sospechosas son insumos de inteligencia financiera; no equivalen por sí solos a una declaración judicial de culpabilidad ni reemplazan la investigación de las autoridades competentes. Reportar una operación no es condenar a una persona.
La responsabilidad institucional consiste en analizar con rigor, proteger la información y actuar conforme a la ley. El deber de prevenir no autoriza a estigmatizar; el respeto por los derechos tampoco puede convertirse en excusa para no investigar.
Una amenaza para la economía y la sociedad
El lavado de activos no es un delito sin víctimas. Los recursos que se buscan ocultar pueden provenir de actividades que alimentan la corrupción, la violencia, la explotación y el fraude. Además, su ingreso a la economía puede distorsionar la competencia, perjudicar a empresas que sí cumplen las reglas y deteriorar la confianza en las instituciones.
Cuando una organización criminal logra conservar sus ganancias, no solo protege lo que obtuvo: también puede financiar nuevas operaciones y ampliar su influencia. Por eso, impedir que el dinero ilícito se consolide como patrimonio es una forma de afectar la capacidad económica del crimen.
La prevención exige transparencia, controles proporcionales al riesgo, información confiable sobre la propiedad y el control de los bienes, y cooperación entre los sectores obligados y las autoridades. También exige responsabilidad: no basta con llenar formularios si nadie verifica si lo declarado tiene sentido frente a la realidad.
El ciclo del lavado de activos revela la ruta que el crimen intenta recorrer para transformar sus ganancias en patrimonio aparentemente legítimo: primero obtiene recursos mediante una actividad ilícita; después procura introducirlos en la economía, ocultar su origen y presentarlos como normales.
Comprender ese proceso es necesario para prevenirlo, pero también para evitar simplificaciones. No toda operación inusual es delictiva, no todo patrimonio elevado es ilícito y no toda sospecha prueba culpabilidad. La respuesta debe combinar investigación eficaz, transparencia, controles serios y respeto por el debido proceso.
Lo que no puede aceptarse es que la economía legal se convierta en refugio para las ganancias de la criminalidad. Porque el dinero no se limpia por circular, ni se vuelve legítimo por cambiar de nombre, de forma o de dueño.
El dinero criminal no compra legitimidad: compra tiempo, silencio y apariencia. La tarea de las instituciones es impedir que esa apariencia termine imponiéndose sobre la verdad.
Abel Enrique Sinning Castañeda
Referencia orientadora
Unidad de Información y Análisis Financiero (UIAF), “Lo que debe saber sobre el lavado de activos y la financiación del terrorismo”.
https://uiaf.gov.co/sites/default/files/2024-06/Lo%20que%20debe%20saber%20sobre%20LAFT-1.pdf